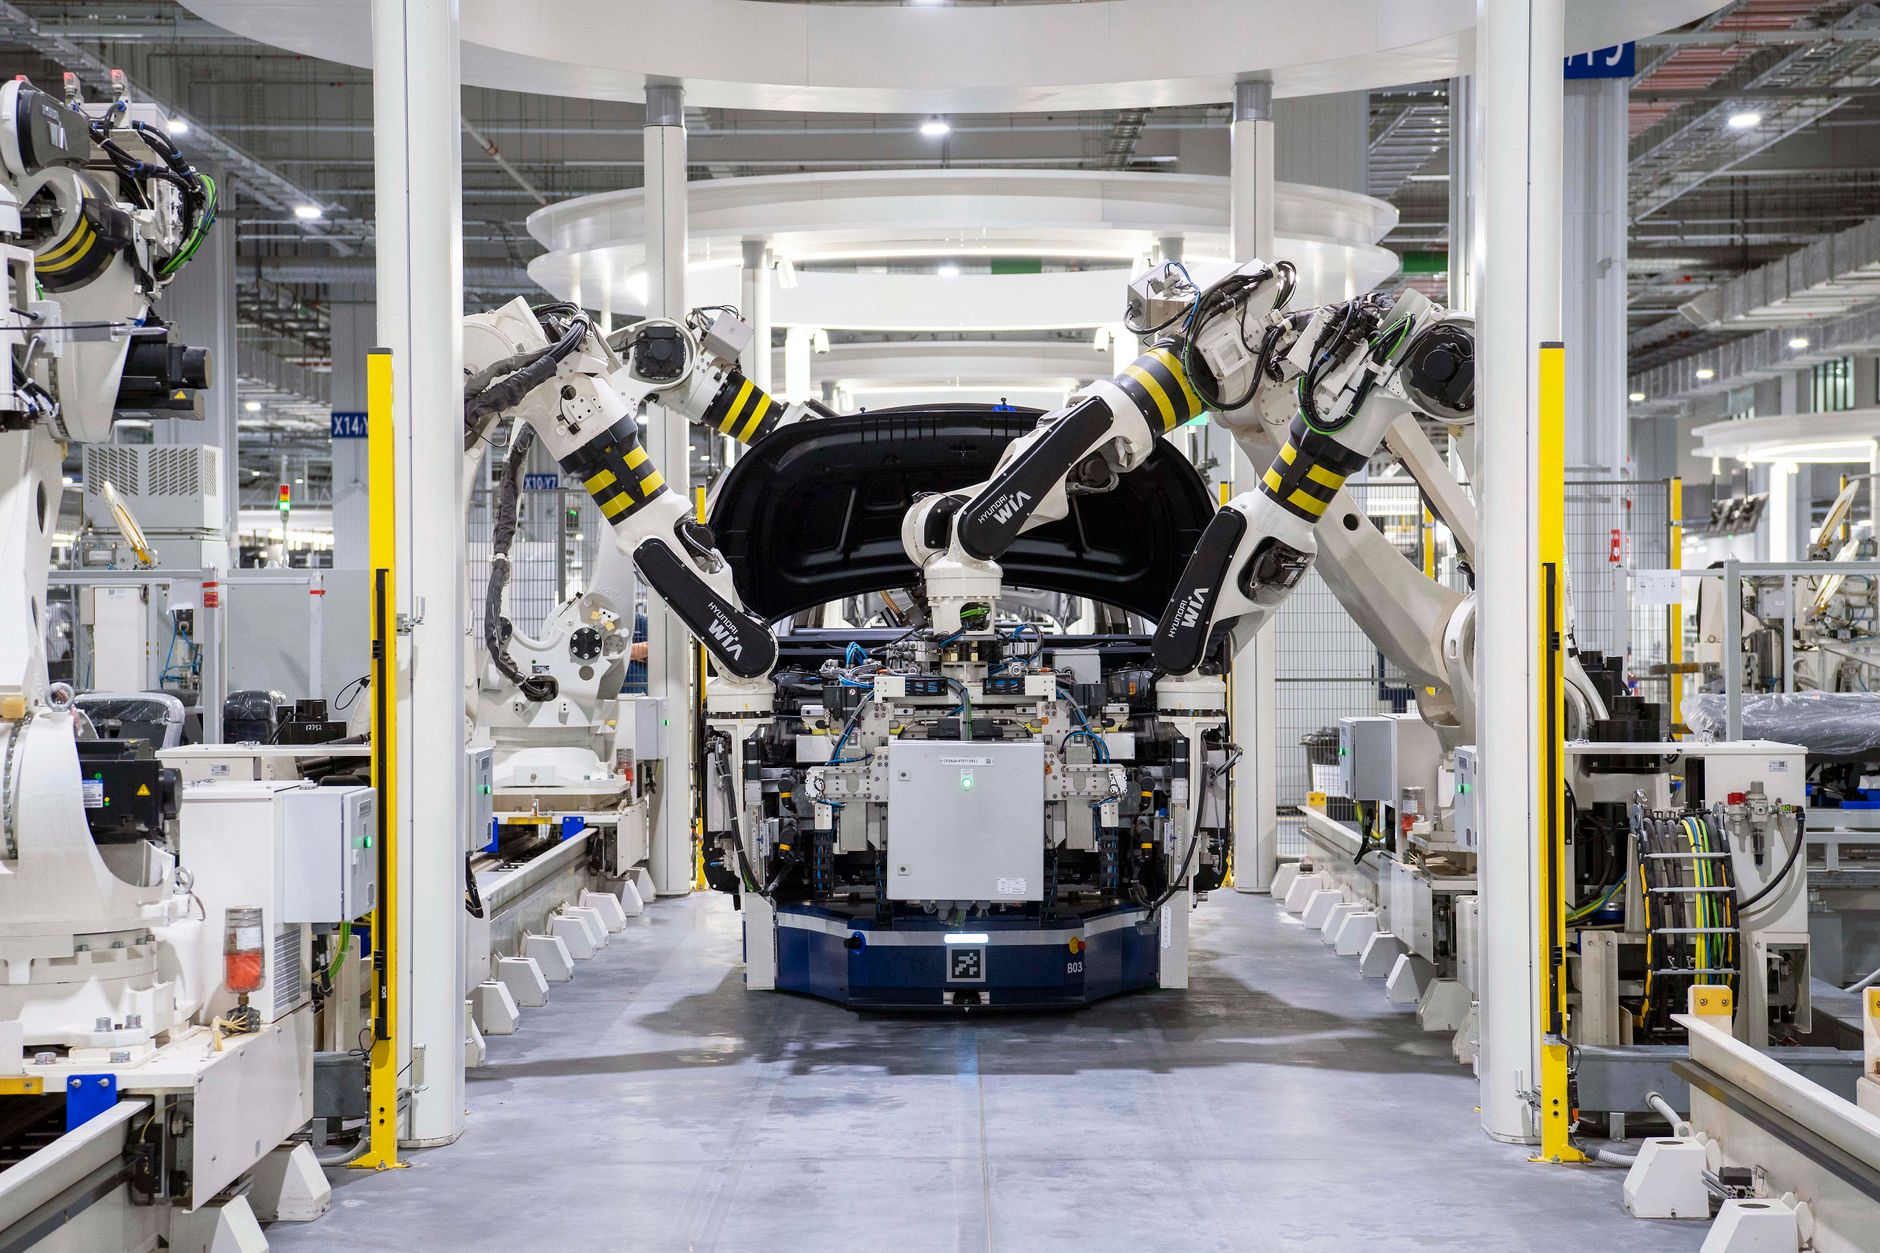
Американська промисловість переживає серйозну трансформацію. Виробники вантажівок, локомотивів і авіаційних компонентів одночасно стикаються з дефіцитом кваліфікованих робітників, тиском на здешевлення ланцюгів постачання та необхідністю переходу на нові типи двигунів. Транспортне машинобудування США реагує на ці виклики по-різному — залежно від сегмента і масштабу підприємства.
Галузь охоплює виробництво наземного, рейкового та повітряного транспорту. Це не обслуговування вже наявної техніки, а саме її створення — від проєктування до складання готових одиниць. Саме тут зосереджені найбільші інвестиції в автоматизацію та найгостріша конкуренція з азійськими виробниками.
Автомобільне виробництво: де реально роблять машини
США залишаються одним із найбільших виробників легкових і комерційних автомобілів у світі. При цьому значна частина заводів належить не американським брендам. Toyota, Honda, BMW, Mercedes-Benz і Hyundai давно відкрили тут складальні потужності. Це принципово важливо: коли говорять про автомобільне машинобудування США, мають на увазі виробництво на американській землі, а не лише продукцію компаній з американськими корінням.
Детройт традиційно асоціюється з “великою трійкою” — Ford, General Motors і Stellantis. Але реальна картина складніша. Заводи розкидані по всій країні — від Алабами до Огайо. Ключову роль відіграє логістика: виробники розміщують підприємства поблизу постачальників компонентів, а не лише там, де дешева робоча сила.
| Сегмент | Провідні виробники | Ключові штати |
|---|---|---|
| Легкові авто | GM, Ford, Toyota, BMW | Мічиган, Огайо, Кентуккі |
| Вантажівки та автобуси | Freightliner, Peterbilt, Navistar | Північна Кароліна, Техас, Теннессі |
| Електромобілі | Tesla, Rivian, Lucid | Каліфорнія, Іллінойс, Аризона |
Один нюанс, який часто лишається поза увагою: американські виробники вантажівок спеціалізуються на так званих “важких” платформах — тягачах для далекобійних перевезень. Це окремий ринок із власними стандартами безпеки, двигунами та умовами сертифікації. Плутати його з виробництвом пікапів або мінівенів — груба помилка.
Американський ринок важких вантажівок — один із найбільш захищених регуляторно у світі. Іноземним виробникам складно зайти сюди без локального партнера або власного заводу на території США.
Залізничне та рейкове машинобудування
Рейковий транспорт — сегмент, де США суттєво відстають від Європи та Азії у пасажирському напрямку, але залишаються світовим лідером у вантажних перевезеннях. Відповідно і виробництво орієнтоване насамперед на локомотиви та вагони для товарних залізниць.
Компанія Wabtec (раніше GE Transportation) виробляє локомотиви в Пенсильванії та Техасі. Alstom і Siemens мають виробничі підрозділи в США, орієнтовані на міський рейковий транспорт — метро та приміські електрички. Це яскравий приклад того, як транспортне машинобудування США поєднує місцеве виробництво з іноземними технологіями.
- Вантажні локомотиви — основний продукт галузі, орієнтований на внутрішній і експортний ринок
- Пасажирські вагони та електрички — виробляються здебільшого на замовлення транспортних агентств окремих штатів
- Компоненти та системи — гальма, двигуни, електроніка — часто виробляються окремо від фінального складання
Важливо розуміти: у США немає єдиної національної залізничної компанії-виробника, як це було в радянській практиці. Ринок фрагментований, і кожне велике замовлення — це окремий тендер з жорсткими технічними вимогами.
Авіаційне машинобудування як частина транспортної галузі
Boeing — найвідоміший символ американського авіабудування. Але за ним стоять тисячі постачальників компонентів: двигунів, авіоніки, фюзеляжних секцій. Spirit AeroSystems, Honeywell, Raytheon Technologies — усі вони є частиною ширшої екосистеми транспортного машинобудування.
| Компанія | Спеціалізація |
|---|---|
| Boeing | Комерційні та військові літаки |
| Textron Aviation | Бізнес-авіація, легкі літаки |
| Pratt & Whitney | Авіаційні двигуни |
| Spirit AeroSystems | Фюзеляжні секції та конструкції |
Географічна концентрація авіавиробництва у Вашингтоні, Канзасі та Коннектикуті — не випадковість. Це результат десятиліть формування кластерів, де поруч із великими виробниками існують сотні малих постачальників.
Електрифікація та нові виклики для машинобудівників
Перехід на електричну тягу змінює не лише кінцевий продукт, а й весь виробничий ланцюжок. Традиційний двигун внутрішнього згоряння складається з сотень деталей — електричний значно простіший конструктивно, але потребує іншої компетенції від інженерів і робітників.
Для машинобудівної галузі це означає переналаштування заводів, перенавчання персоналу та пошук нових постачальників акумуляторних систем. Tesla побудувала власну “Гігафабрику” в Неваді саме тому, що зовнішніх постачальників потрібного масштабу просто не існувало. Rivian і Lucid зіткнулися з тими самими труднощами пізніше.
Паралельно розвивається сегмент водневих вантажівок. Nikola і Hyundai вже мають комерційні зразки, хоча масштабне виробництво поки стримується відсутністю інфраструктури заправок. Тут транспортне машинобудування США опиняється у типовому “замкненому колі”: немає заправок — немає попиту, немає попиту — немає інвестицій у заправки.
Американська галузь транспортного машинобудування залишається потужною, але вже не монолітною. Вона розподілена між великими корпораціями, тисячами малих постачальників і дедалі більшою кількістю стартапів, які переосмислюють те, як взагалі має виглядати транспортний засіб. Ця фрагментованість — одночасно слабкість і сила: вона уповільнює стандартизацію, але стимулює різноманітність технічних рішень.
Маю профільну освіту та досвід роботи з підготовкою текстів, перевіркою інформації й редакційним опрацюванням публікацій. Основну увагу приділяю точності фактів, зрозумілому викладу та відповідності матеріалів обраній темі. У межах роботи над сайтом беру участь у підготовці, актуалізації та редагуванні контенту.
Залишити відповідь