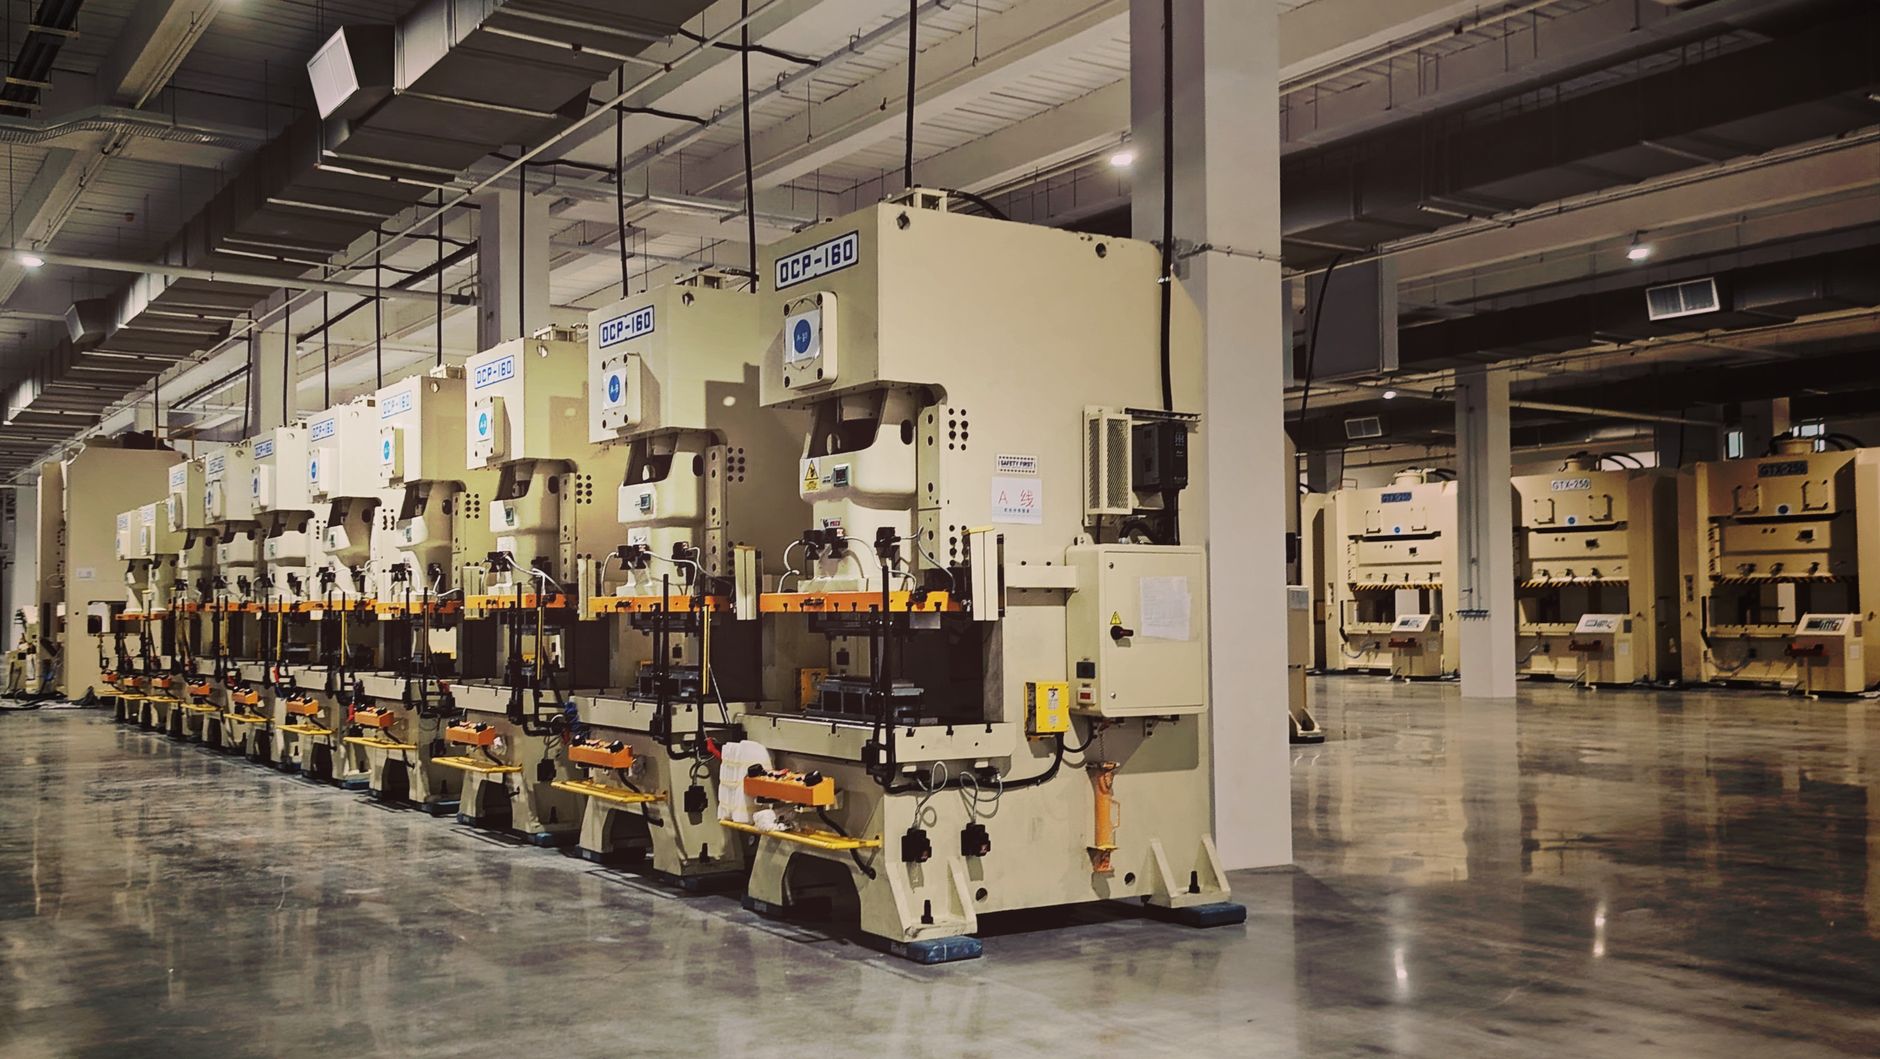
Машиностроение этих трёх стран объединяет географическая принадлежность к Америке, но по масштабу, структуре и уровню технологического развития они существенно различаются. США занимают позицию глобального лидера, Канада сосредоточена на нескольких ключевых отраслях, а Бразилия — крупнейшая индустриальная держава Латинской Америки с собственными сильными сторонами и очевидными ограничениями.
США: масштаб, технологии и диверсификация
Американское машиностроение охватывает практически все подотрасли — от аэрокосмической и оборонной промышленности до медицинского оборудования и полупроводников. Эта диверсификация делает отрасль устойчивой к колебаниям отдельных рынков. Центры производства — Средний Запад, Техас, Калифорния и Северо-Восток — формируют мощный индустриальный каркас страны.
Аэрокосмическое и оборонное машиностроение
Это сегмент, где США не имеют реальных конкурентов в пределах сравниваемых стран. Авиационная промышленность сосредоточена вокруг крупных корпоративных кластеров, связанных с оборонными заказами федерального правительства. Именно здесь сосредоточены крупнейшие инвестиции в исследования и разработки, и именно здесь формируются технологические стандарты, которые затем распространяются на другие отрасли.
Автомобильная промышленность и робототехника
Автомобильный сектор США пережил серьёзную трансформацию после кризиса 2008–2009 годов. Производство частично переместилось на Юг страны, где ниже затраты на рабочую силу. Параллельно растёт сегмент промышленной робототехники — автоматизация вытесняет ручной труд даже в тех операциях, где он казался незаменимым. Распространённая ошибка — отождествлять общее снижение занятости в отрасли со сокращением объёмов производства: на самом деле производительность на одного работника выросла существенно.
Канада: специализация вместо масштаба
Канадское машиностроение менее диверсифицировано, чем американское, но в своих нишах — конкурентоспособно на мировом уровне. Тесная интеграция с экономикой США через соглашение CUSMA формирует значительную часть производственных цепочек: многие канадские предприятия являются поставщиками компонентов для американских производителей.
Транспортное машиностроение и аэрокосмическая отрасль
Производство железнодорожного подвижного состава, авиационных компонентов и региональных самолётов — это сферы, где Канада имеет реальный вес. Квебек является центром аэрокосмического производства, тогда как Онтарио остаётся сердцем автомобильной промышленности. Обе провинции имеют тесное переплетение с американскими производственными сетями, что одновременно даёт стабильность и делает Канаду зависимой от конъюнктуры рынка США.
Горнодобывающее и энергетическое оборудование
Ресурсная база страны стимулирует спрос на специфическое тяжёлое оборудование — для добычи нефтепесков, горнодобывающей промышленности и лесопереработки. Канадские производители такой техники занимают прочные позиции на внутреннем рынке и частично экспортируют продукцию. Это отрасль, где сравнительная характеристика машиностроения трёх стран выявляет чёткую канадскую специфику: спрос здесь диктует ресурсная отрасль, а не потребительский рынок.
Распространённое представление
Канада — лишь сырьевой придаток США без собственного машиностроения
На самом деле
Канада имеет развитое транспортное и аэрокосмическое машиностроение, а также производит специализированное оборудование для ресурсных отраслей. Зависимость от американского рынка — реальна, но это не отменяет собственной технологической базы.
Бразилия: потенциал со структурными ограничениями
Бразильское машиностроение — крупнейшее в Латинской Америке, и одновременно наиболее неравномерное по развитию. Промышленный штат Сан-Паулу концентрирует большую часть производственных мощностей страны. Отрасль развивалась под влиянием протекционистской политики, что позволило создать внутренний рынок, но одновременно ограничило интеграцию в глобальные цепочки поставок.
Автомобильная промышленность — сильнейший сегмент. Бразилия является одним из ведущих производителей автомобилей в мире, а внутренний рынок обеспечивает стабильный спрос. Сельскохозяйственное машиностроение также хорошо развито — аграрный сектор страны формирует постоянный спрос на технику. Зато аэрокосмическая и оборонная отрасли значительно скромнее по объёму по сравнению с США и даже с Канадой в аэрокосмическом сегменте.
Миф
Бразилия — исключительно аграрная страна без серьёзной промышленности
Реальность
Бразилия имеет полнофункциональную автомобильную промышленность, развитое сельскохозяйственное машиностроение и собственное авиастроение. Промышленный сектор формирует существенную долю ВВП, хотя структурные и нормативные проблемы сдерживают рост.
Распространённое упрощение
США лидируют во всех без исключения отраслях машиностроения
На самом деле
США действительно доминируют по общему объёму, но в отдельных нишах — например, в производстве региональных самолётов или горнодобывающего оборудования — Канада имеет сравнимый или более высокий уровень специализации.
Ключевые отличия между тремя странами
Сравнивая машиностроение США, Канады и Бразилии, стоит учитывать несколько принципиальных измерений: технологический уровень, интеграцию на мировые рынки, роль государственной политики и структуру внутреннего спроса.
США имеют наивысший уровень технологической сложности производства и наибольшие расходы на исследования. Канада ориентирована на глубокую интеграцию с американскими цепочками и нишевую специализацию. Бразилия опирается на большой внутренний рынок и защитные торговые барьеры, что позволяет поддерживать отрасль, но снижает глобальную конкурентоспособность. Реальная особенность бразильского машиностроения — высокая зависимость от курса валюты и стоимости кредитов: колебания этих показателей влияют на отрасль сильнее, чем в двух других странах.
- Технологическое лидерство — США, особенно в аэрокосмосе, медицинской технике и оборонном секторе
- Нишевая глубина — Канада в транспортном и ресурсном оборудовании
- Рыночный масштаб в Латинской Америке — Бразилия, прежде всего в автомобилестроении и агротехнике
- Зависимость от одного партнёра — наивысшая у Канады (США), наименьшая у Бразилии
- Роль государственного заказа — критична для США, умеренна для Канады, ограничена для Бразилии
Все три страны сталкиваются со схожими вызовами: автоматизация производства, потребность в квалифицированных кадрах и давление со стороны азиатских производителей. Но ответы на эти вызовы существенно различаются в зависимости от имеющихся ресурсов и промышленной стратегии.
Конкурируют ли Канада и Бразилия за одни и те же рынки сбыта машиностроительной продукции?
Прямого столкновения мало. Канада преимущественно ориентирована на рынок США и имеет сильные позиции в авиационных компонентах и железнодорожном транспорте. Бразилия сосредоточена на внутреннем рынке и латиноамериканских соседях. Пересечение происходит разве что в сельскохозяйственном машиностроении, где обе страны экспортируют технику в сходные регионы.
Как протекционизм влияет на развитие машиностроения в Бразилии по сравнению с более открытыми моделями США и Канады?
Защитные пошлины позволили Бразилии сохранить производство, которое иначе не выдержало бы международной конкуренции. Но эта же изоляция снизила стимул к модернизации. США и Канада развивали отрасль благодаря открытой конкуренции и интеграции, что требовало постоянного повышения эффективности. Результат — более высокий технологический уровень, но и большая уязвимость к глобальным шокам.
Означает ли географическая близость США и Канады одинаковый уровень развития их машиностроения?
Нет. Несмотря на интеграцию, между странами — существенная разница в масштабе, технологической глубине и диверсификации. Канада сознательно специализируется на более узких нишах, где может быть конкурентоспособной, а не пытается копировать американскую модель в полном объёме.
Имею профильное образование и опыт работы с подготовкой текстов, проверкой информации и редакционной обработкой публикаций. Основное внимание уделяю точности фактов, понятному изложению и соответствию материалов выбранной теме. В рамках работы над сайтом участвую в подготовке, актуализации и редактировании контента.
Добавить комментарий