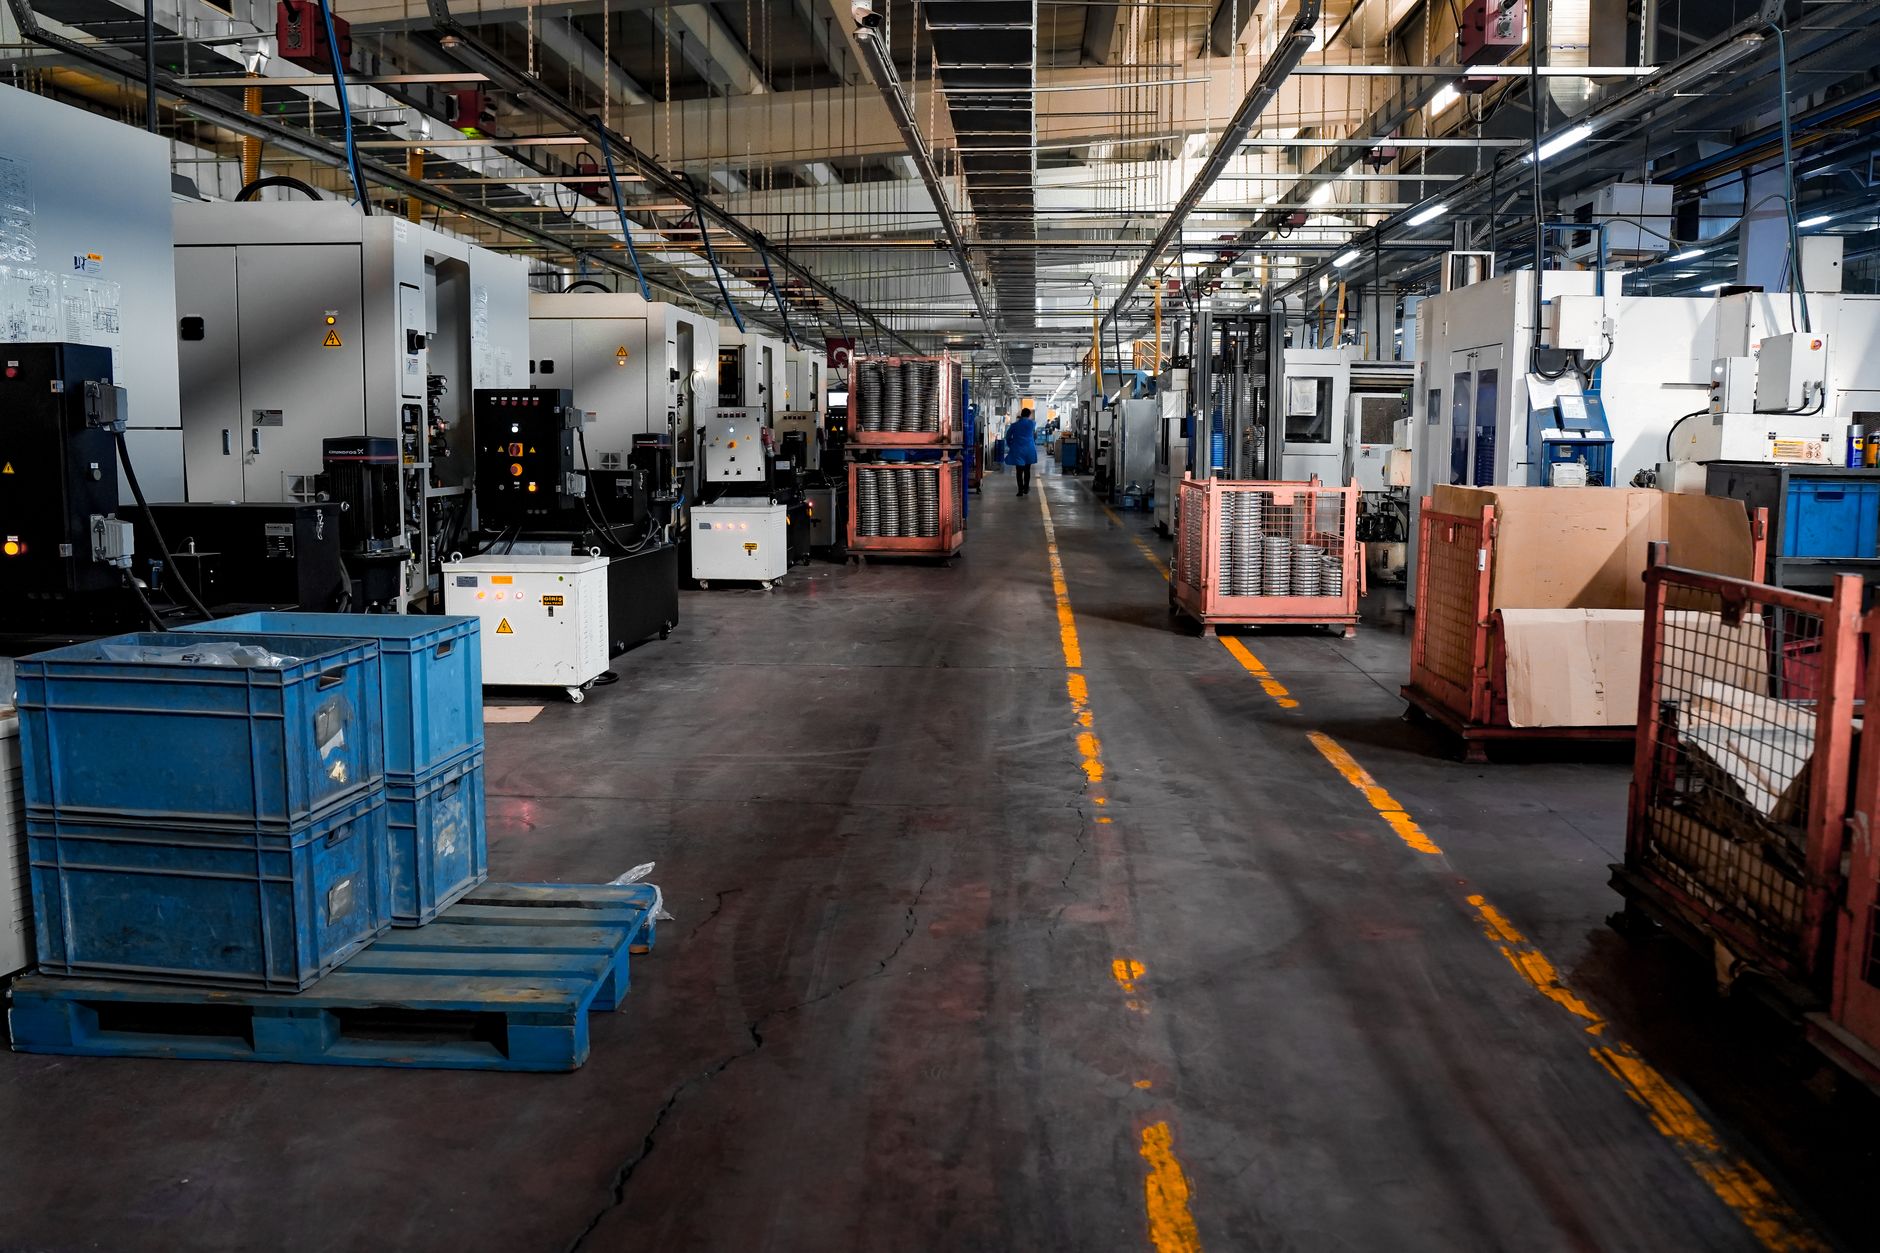
Американская промышленность переживает серьёзную трансформацию. Производители грузовиков, локомотивов и авиационных компонентов одновременно сталкиваются с дефицитом квалифицированных рабочих, давлением на удешевление цепочек поставок и необходимостью перехода на новые типы двигателей. Транспортное машиностроение США реагирует на эти вызовы по-разному — в зависимости от сегмента и масштаба предприятия.
Отрасль охватывает производство наземного, рельсового и воздушного транспорта. Это не обслуживание уже имеющейся техники, а именно её создание — от проектирования до сборки готовых единиц. Именно здесь сосредоточены самые большие инвестиции в автоматизацию и самая острая конкуренция с азиатскими производителями.
Автомобильное производство: где реально делают машины
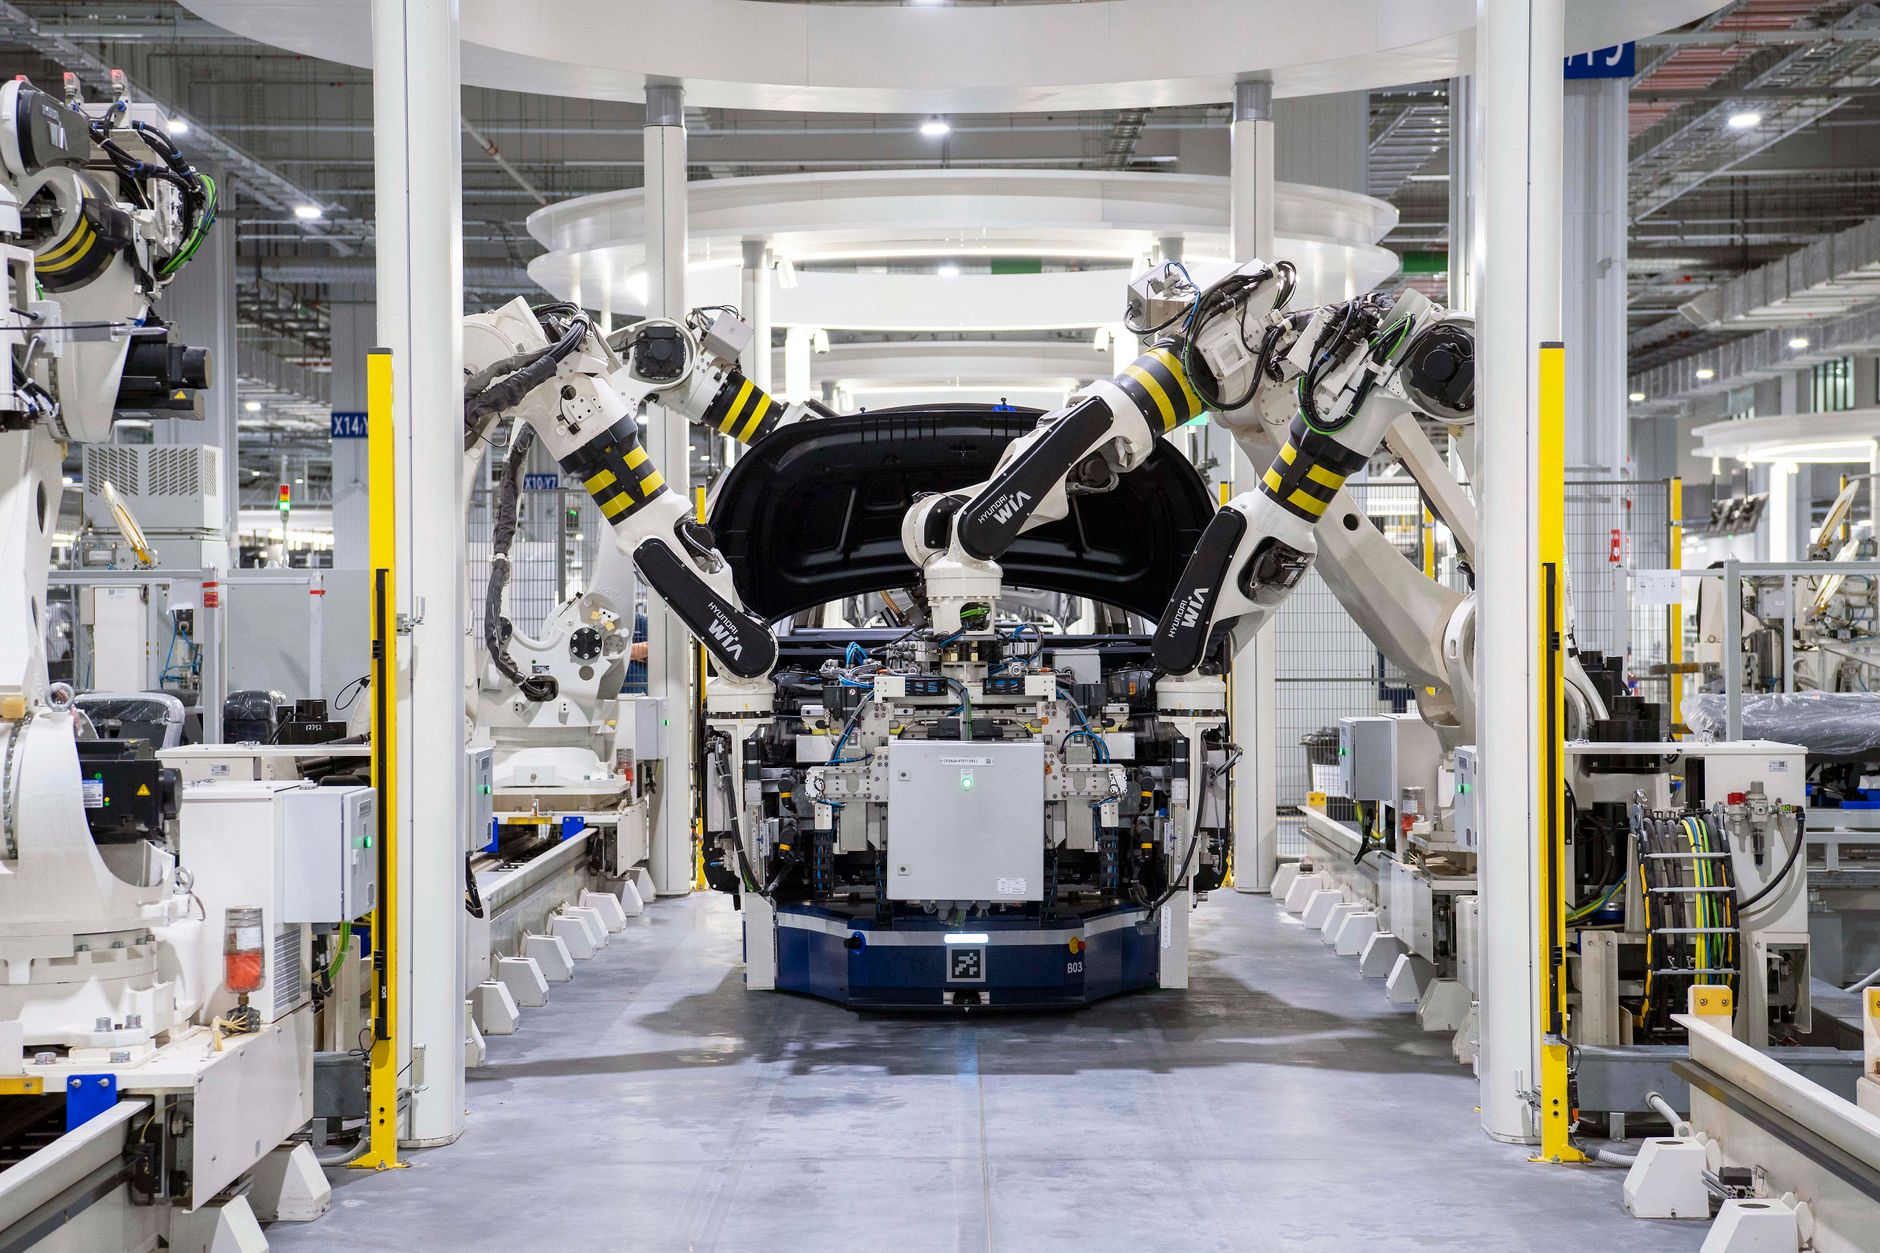
США остаются одним из крупнейших производителей легковых и коммерческих автомобилей в мире. При этом значительная часть заводов принадлежит не американским брендам. Toyota, Honda, BMW, Mercedes-Benz и Hyundai давно открыли здесь сборочные мощности. Это принципиально важно: когда говорят об автомобильном машиностроении США, имеют в виду производство на американской земле, а не только продукцию компаний с американскими корнями.
Детройт традиционно ассоциируется с «большой тройкой» — Ford, General Motors и Stellantis. Но реальная картина сложнее. Заводы разбросаны по всей стране — от Алабамы до Огайо. Ключевую роль играет логистика: производители размещают предприятия поблизу от поставщиков компонентов, а не только там, где дешёвая рабочая сила.
| Сегмент | Ведущие производители | Ключевые штаты |
|---|---|---|
| Легковые авто | GM, Ford, Toyota, BMW | Мичиган, Огайо, Кентукки |
| Грузовики и автобусы | Freightliner, Peterbilt, Navistar | Северная Каролина, Техас, Теннесси |
| Электромобили | Tesla, Rivian, Lucid | Калифорния, Иллинойс, Аризона |
Один нюанс, который часто остаётся вне внимания: американские производители грузовиков специализируются на так называемых «тяжёлых» платформах — тягачах для дальнобойных перевозок. Это отдельный рынок со своими стандартами безопасности, двигателями и условиями сертификации. Путать его с производством пикапов или минивэнов — грубая ошибка.
Американский рынок тяжёлых грузовиков — один из самых защищённых регуляторно в мире. Иностранным производителям сложно войти сюда без местного партнёра или собственного завода на территории США.
Железнодорожное и рельсовое машиностроение
Рельсовый транспорт — сегмент, где США существенно отстают от Европы и Азии в пассажирском направлении, но остаются мировым лидером в грузовых перевозках. Соответственно и производство ориентировано прежде всего на локомотивы и вагоны для товарных железных дорог.
Компания Wabtec (ранее GE Transportation) производит локомотивы в Пенсильвании и Техасе. Alstom и Siemens имеют производственные подразделения в США, ориентированные на городской рельсовый транспорт — метро и пригородные электрички. Это яркий пример того, как транспортное машиностроение США сочетает местное производство с иностранными технологиями.
- Грузовые локомотивы — основной продукт отрасли, ориентированный на внутренний и экспортный рынок
- Пассажирские вагоны и электрички — производятся главным образом по заказам транспортных агентств отдельных штатов
- Компоненты и системы — тормоза, двигатели, электроника — часто производятся отдельно от финальной сборки
Важно понимать: в США нет единой национальной железнодорожной компании-производителя, как это было в советской практике. Рынок фрагментирован, и каждый крупный заказ — это отдельный тендер с жёсткими техническими требованиями.
Авиационное машиностроение как часть транспортной отрасли
Boeing — самый известный символ американского авиастроения. Но за ним стоят тысячи поставщиков компонентов: двигателей, авионики, фюзеляжных секций. Spirit AeroSystems, Honeywell, Raytheon Technologies — все они являются частью более широкой экосистемы транспортного машиностроения.
| Компания | Специализация |
|---|---|
| Boeing | Коммерческие и военные самолёты |
| Textron Aviation | Бизнес-авиация, лёгкие самолёты |
| Pratt & Whitney | Авиационные двигатели |
| Spirit AeroSystems | Фюзеляжные секции и конструкции |
Географическая концентрация авиастроения в Вашингтоне, Канзасе и Коннектикуте — не случайность. Это результат десятилетий формирования кластеров, где рядом с крупными производителями существуют сотни малых поставщиков.
Электрификация и новые вызовы для машиностроителей
Переход на электрическую тягу изменяет не только конечный продукт, но и весь производственный цепочку. Традиционный двигатель внутреннего сгорания состоит из сотен деталей — электрический конструктивно значительно проще, но требует иной компетенции от инженеров и рабочих.
Для машиностроительной отрасли это означает переналадку заводов, переподготовку персонала и поиск новых поставщиков аккумуляторных систем. Tesla построила собственную «Гигафабрику» в Неведе именно потому, что внешних поставщиков нужного масштаба просто не существовало. Rivian и Lucid столкнулись с теми же сложностями позже.
Параллельно развивается сегмент водородных грузовиков. Nikola и Hyundai уже имеют коммерческие образцы, хотя массовое производство пока сдерживается отсутствием инфраструктуры заправок. Здесь транспортное машиностроение США оказывается в типичном «замкнутом круге»: нет заправок — нет спроса, нет спроса — нет инвестиций в заправки.
Американская отрасль транспортного машиностроения остаётся мощной, но уже не монолитной. Она распределена между крупными корпорациями, тысячами малых поставщиков и всё большим количеством стартапов, которые переосмысляют то, как вообще должно выглядеть транспортное средство. Эта фрагментированность — одновременно слабость и сила: она замедляет стандартизацию, но стимулирует многообразие технических решений.
Имею профильное образование и опыт работы с подготовкой текстов, проверкой информации и редакционной обработкой публикаций. Основное внимание уделяю точности фактов, понятному изложению и соответствию материалов выбранной теме. В рамках работы над сайтом участвую в подготовке, актуализации и редактировании контента.
Добавить комментарий